Seguros · Carro en USA
¿Tuviste un accidente y no sabés qué cubre tu seguro?
Bodily Injury: la línea de tu póliza que casi nadie entiende y que te puede salvar el bolsillo.
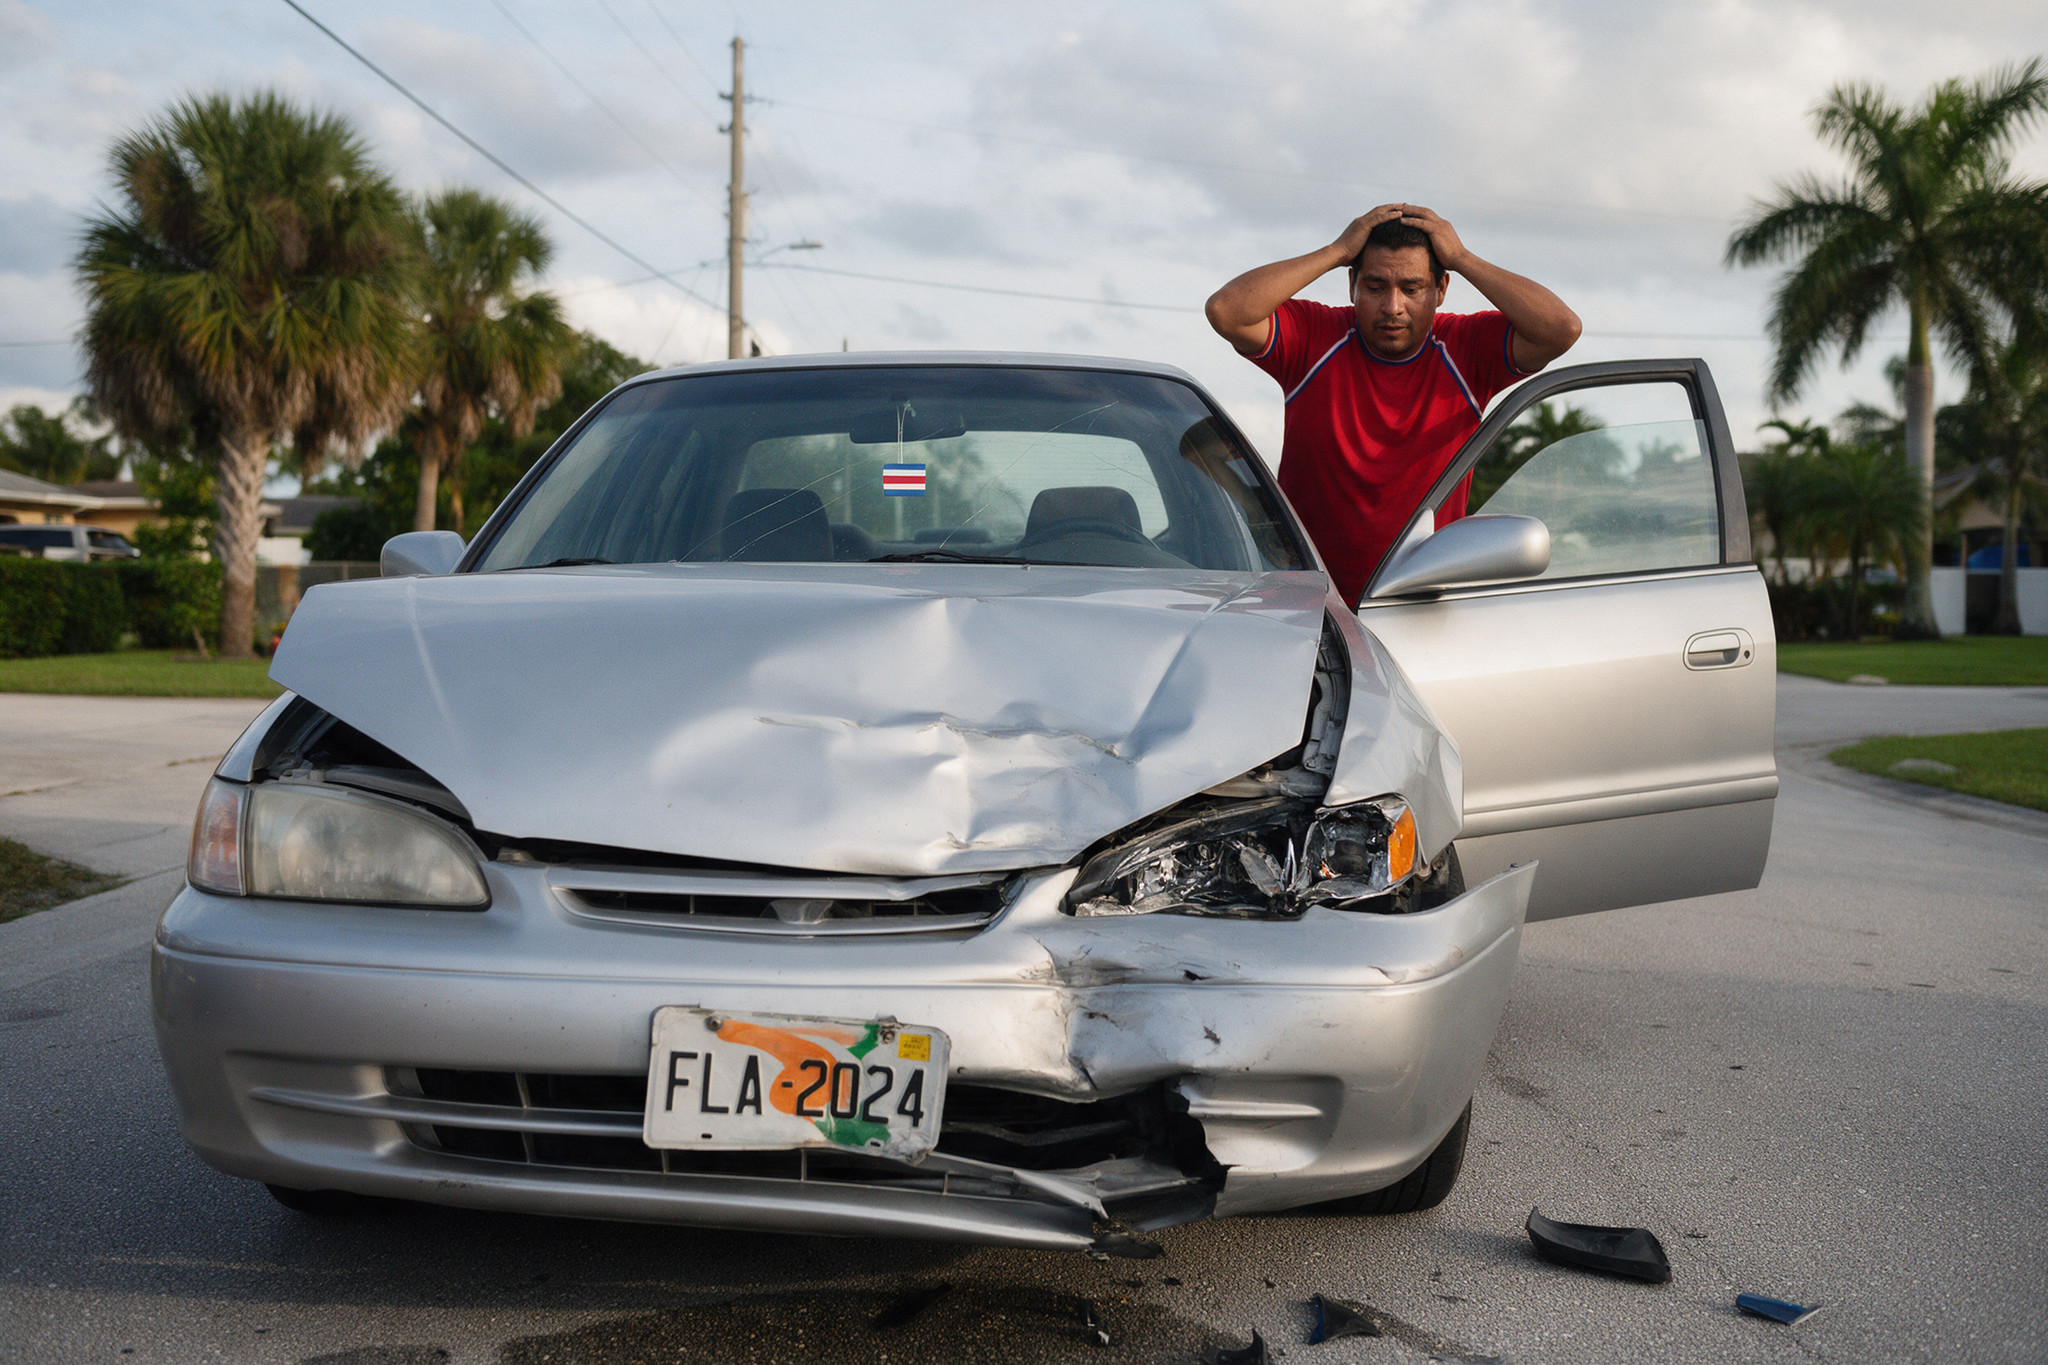
¿Tuviste un accidente y no tenés ni idea de qué cubre tu seguro? ¿Te llegó una carta de un abogado y no entendés por qué? Respirá. Esto no es como el INS, y te lo vamos a explicar sin letra chica.
Imaginate esto: vas tarde para el trabajo, te pasás un alto y le pegás a otro carro. Al otro conductor se lo llevan en ambulancia. Entre el hospital, la terapia y los días que no pudo trabajar, la cuenta llega a $40.000.
Vos estás tranquilo porque “tenés seguro”. Hasta que tu aseguradora te dice que eso no lo cubre tu póliza. Y el abogado del otro conductor te dice que lo vas a pagar vos.
Todo depende de una sola línea de tu póliza que casi nadie lee: Bodily Injury Liability.
En Costa Rica era una cosa. Aquí es otra.
Allá uno crecía con el marchamo y el seguro obligatorio del INS, y listo. Aquí cada quien escoge su póliza, cada cobertura tiene nombre en inglés y lo que no compraste simplemente no existe. Si querés el panorama completo, te lo explicamos en cómo funcionan los seguros de carro en Estados Unidos (y por qué no son como el INS).
Hoy vamos a la parte que más problemas da.
Qué es Bodily Injury, en palabras sencillas
Bodily Injury Liability paga cuando vos tenés la culpa del accidente y otra persona sale lastimada. Cubre sus gastos médicos, el salario que pierde y, si te demandan, tu defensa legal, hasta el límite que compraste.
No cubre tus propias lesiones. Para eso hay otra cobertura.
| Cobertura | A quién protege | Qué paga |
|---|---|---|
| PIP (Personal Injury Protection) | A vos y a tus pasajeros | Tus gastos médicos, sin importar quién tuvo la culpa. Solo es obligatorio en algunos estados, como Florida. |
| Bodily Injury Liability | A la otra persona, y a tu bolsillo | Las lesiones que vos causaste |
| Property Damage Liability | Al dueño del otro carro o propiedad | El daño que le hiciste a su carro, una cerca o una casa |
Pensalo así
El PIP te cuida a vos. El Bodily Injury te cuida de lo que te puedan cobrar los demás.
Los números raros de tu póliza: 10/20, 50/100…
En la póliza, Bodily Injury aparece como dos números separados por una raya. Se leen en miles de dólares:
El primer número
Lo máximo que paga el seguro por cada persona lastimada.
El segundo número
Lo máximo que paga en total por el accidente, sin importar cuántos heridos haya.
Volvamos al choque del principio, con $40.000 en gastos de la otra persona:
| Si tu póliza dice… | Lo que paga el seguro | Lo que te pueden cobrar a vos |
|---|---|---|
| Sin Bodily Injury | $0 | $40.000 |
| 10/20 | $10.000 | $30.000 |
| 50/100 | $40.000 | $0 |
| 100/300 | $40.000 | $0 |
Lo que el seguro no paga, te lo pueden cobrar a vos: tus ahorros, tu salario o lo que tengás a tu nombre.
¿Vivís en Florida y querés asesoría con tu seguro? Angie es Tica y agente de seguros licenciada en el estado de Florida. Si buscás una cotización o tenés dudas sobre tu cobertura de carro, casa o salud, escribile.Angie Campos · Agente de seguros licenciada en Florida
(305) 967-2954El mínimo de ley no te protege: el ejemplo de Florida
Cada estado pone su propio mínimo de seguro. Florida es el caso más claro de por qué “lo mínimo” no alcanza.
Para registrar un carro en Florida, la ley solo exige dos coberturas: $10.000 de PIP y $10.000 de Property Damage Liability. Bodily Injury no es obligatorio para la mayoría de conductores.
Por eso mucha gente compra “lo mínimo”, cree que está bien cubierta, y no tiene nada para responder si lastima a alguien.
¿Vivís en otro estado?
Bodily Injury funciona igual en casi todo el país: dos números, uno por persona y otro por accidente. Lo que cambia de estado a estado es el mínimo que exige la ley, y en la mayoría de los estados el Bodily Injury sí es obligatorio. Pero ese mínimo muchas veces se queda corto ante una cuenta como la del ejemplo, así que la pregunta es la misma: ¿te alcanza? Revisá tu póliza con un agente licenciado en tu estado.
Ojo con lo que circula en redes
¿Y lo de que el PIP se iba a eliminar?
En 2026 se presentaron en Florida proyectos de ley para eliminar el PIP y volver obligatorio el Bodily Injury. Murieron en comité en marzo de 2026. Hoy la ley de Florida sigue igual que antes.
Si alguien te dice que “ya es obligatorio el 25/50”, no es cierto. Antes de cambiar tu póliza, preguntale a tu agente.
Cuánto conviene tener
No hay un número mágico. Depende de lo que tenés que proteger: tu casa, tus ahorros, tu salario. Mientras más tenés, más te pueden cobrar.
La buena noticia: subir de 10/20 a un límite más alto muchas veces cuesta menos de lo que la gente cree. Lo mejor es cotizar las dos opciones y comparar.
4 preguntas para hacerle a tu agente hoy
- ¿Mi póliza tiene Bodily Injury? ¿De cuánto?
- ¿Cuánto me costaría subirlo a un límite más alto?
- ¿Tengo Uninsured Motorist, por si el que me choca no tiene seguro?
- Si alguien más maneja mi carro, ¿está cubierto?
¿Querés entender el resto de tus seguros, de casa, salud o vida? Tenemos una guía de seguros en Estados Unidos explicada para ticos.
Sacá tu póliza hoy y buscá “Bodily Injury”
¿La tenés? ¿De cuánto? Contanos en los comentarios, sin pena: a la mayoría nadie se lo explicó. Y si vivís en Florida y querés asesoría para tu seguro, Angie te atiende.
Angie Campos · (305) 967-2954Fuentes: requisitos de seguro en Florida, FLHSMV · estado de los proyectos para eliminar el PIP, Atesa Risk Advisors (sep 2026). Contenido patrocinado por Angie Campos.
Angie Campos · Auto Insurance · Florida
Tu car insurance, explicado por una Tica.
Tica y agente licenciada en Florida. Comparo aseguradoras por vos.Agente licenciada en Florida.
Cotización GRATIS · sin compromiso
📞 (305) 967-2954Auto · Home · Health Plans · Real Estate · Notary Public
Tu seguro, explicado por una Tica.
Tica · Licensed FL agent · Realtor · Notary Public
(305) 967-2954Cotización gratis